NO.1: 애플 tv 카지노
NO.2: 애플카지노 먹튀
NO.3: 카지노 넷플릭스
NO.4: 카지노 다시보기 티비몬
NO.5: 카지노 시즌 1 무료 보기
NO.6: 카지노 시즌1 다시보기
NO.7: 카지노 시즌1 다시보기 누누티비
NO.8: 카지노 시즌2
NO.9: 카지노 시즌3 차 무식
은퇴 앞두고 노후 자금 투자
‘자산 증식’보단‘현금 흐름’
성장-안전 자산에 40%씩
현금성 자산도 20% 남겨야 Q.대기업에서 30여 년간 근무 후 올해 말 은퇴를 앞둔 직장인 A 씨(58)는 퇴직금과 연금 등을 합쳐 8억 원의 노후 자금을 마련했다.예금만으로는 씀씀이를 감당하기 벅찰 것 같고,왕뚜껑 슬롯최근 주식시장에서 쓴맛을 본 탓에 원금 손실에 대한 걱정도 커졌다.자산을 지키면서도 안정적인 생활비를 확보할 수 있는 전략이 궁금하다. 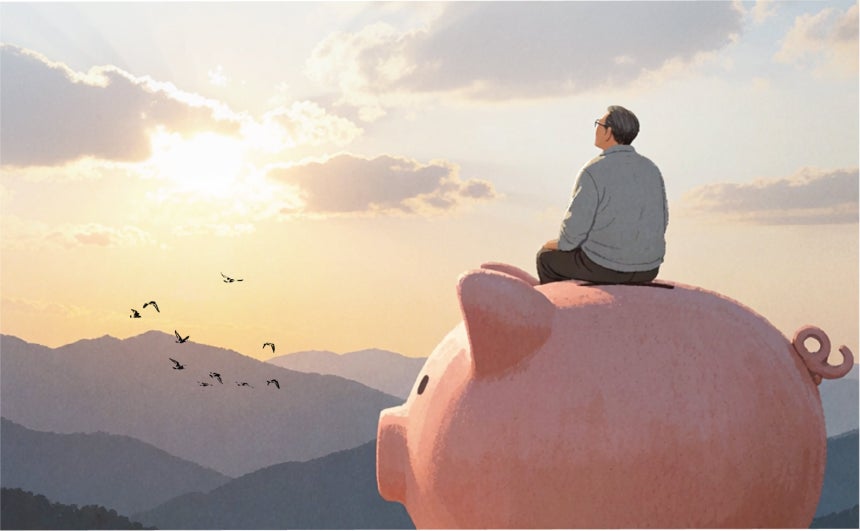 유은해 SC제일은행 상무지점 부장 A.은퇴를 앞둔 시기는 일생의 투자 여정에서 가장 위험하고 결정적인 기로다.젊을 때는 손실을 보더라도 근로소득이 있고 시간이 많아 만회할 기회가 있지만,은퇴 시점에 실패한다면 곧바로 삶의 기반이 흔들리게 된다.따라서 은퇴가 임박했다면 이제는 자산을 공격적으로 불리는‘증식’전략에서 벗어나,원금을 지키면서도 매월 정기 수입을 만드는‘현금흐름 창출’전략으로 전환할 필요가 있다.
글로벌 금융시장이 단기 급등락을 거듭하는 가운데 은퇴를 앞둔 50대 투자자에게 가장 중요한 질문은‘향후 30년 동안 마르지 않는 샘물처럼 매월 안정적인 생활비를 만들어낼 수 있는가’그리고‘시장의 위기 앞에서도 내 자산이 버텨낼 수 있는가’이다.이를 실현하기 위한 대안으로는‘4·4·2 자산 배분’포트폴리오가 있다.8억 원의 노후 자금을 마련한 A 씨에게 다음의 포트폴리오를 추천한다. 우선 원금의 40%(3억2000만 원)는 성장 자산에 투자하는데,영천경마공원 1단계 건설공사무리하게 변동성이 큰 개별 주식을 좇기보다 미국 스탠더드앤드푸어스(S&P)500지수를 추종하는 커버드콜 상품 및 글로벌 배당 성장 상품 등으로 채운다.은퇴 자금을 안전 자산에만 묶어 두면 수익률이 물가상승률을 따라가지 못해 실질 자산 가치가 하락하게 된다.따라서 시장의 완만한 성장에 참여하면서도 매월 연 6∼8% 수준의 안정적인 분배금(배당금)을 받을 수 있는 전략이 필수적이다.커버드콜은 횡보장에서는 수익을 내고,하락장에서도 일정 부분 손실을 방어하는 효과가 있어 A 씨와 같은 은퇴자에게 적합하다. 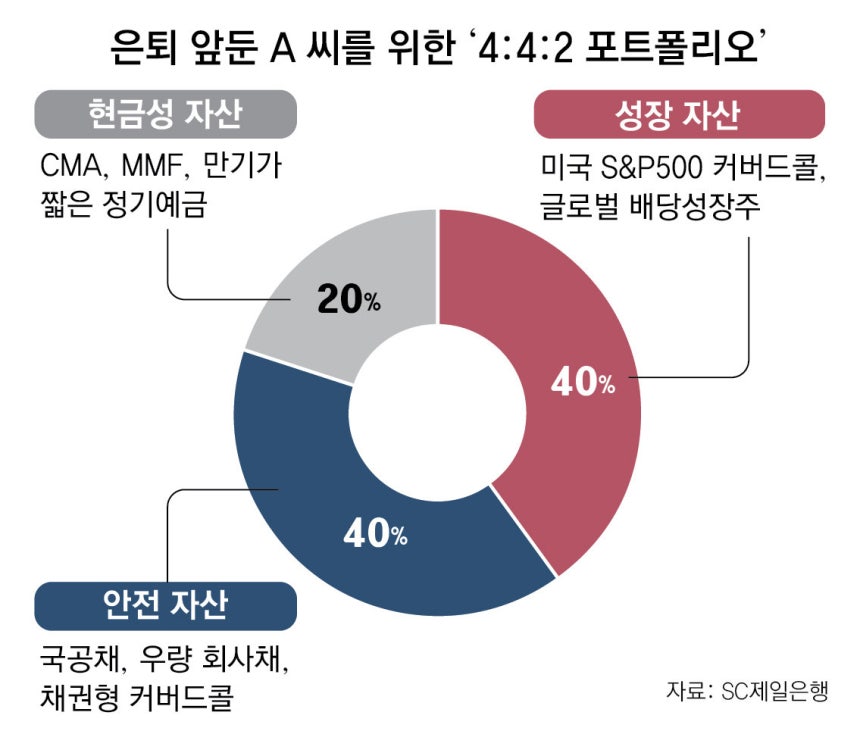
그다음 원금의 40%(3억2000만 원)는 국공채,단기채권,온 카지노 베스트 온라인 카지노슬롯검증사이트우량 회사채 및 채권형 커버드콜 같은 안전자산으로 구성한다.주식과 채권은 서로 다르게 움직일 가능성이 높아,포트폴리오의 전체 변동성을 낮추는 핵심 역할을 한다.채권의 확정 금리와 정기적인 이자 수입은 주가 하락기에도 포트폴리오를 단단하게 지지하며 심리적 안정감도 준다.채권 비중을 늘려 두면 시장이 요동치더라도 버틸 힘이 생긴다.
마지막 남은 20%(1억6000만 원)는 언제든 입출금이 가능한 현금성 자산으로 남겨 두면 좋다.종합자산관리계좌(CMA),머니마켓펀드(MMF),단기 정기예금 같은 상품이 대표적이다.은퇴 이후에는 예상치 못한 질병으로 인한 의료비나 긴급 목돈 지출이 발생할 확률이 높아 충분한 현금성 자산을 확보해 둬야 투자 자산을 급히 처분하는 일을 피할 수 있다.더불어 증시가 패닉에 빠지며 우량 자산이 과도하게 조정을 받을 때 저가 분할 매수에 나설 수 있는 든든한 추가 자금으로 활용할 수도 있다.
투자의 세계에서는 높은 수익률을 내는 것보다도‘끝까지 살아남는 것’이 중요하다.은퇴 후 노후 자금은 인생의 후반전이 달린 중요한 자산이다.일시적인 유행이나 성공담에 흔들리지 말고,자신에게 필요한 생활비와 투자 성향을 고려해 견고한 현금흐름 포트폴리오를 만들어둬야 한다.은퇴 후 자산 관리는 단순한 투자가 아닌‘여생을 지키는 마지막 인생 설계의 과정’이기 때문이다.